Saat ini, Pemerintah Pusat sedang gencar membangun gudang dan gerai untuk Koperasi Desa Kelurahan Merah Putih (KDKMP). Targetnya tidak main-main. Lebih dari 80 ribu bangunan KDKMP ditargetkan selesai pada bulan Maret - April 2026 nanti.
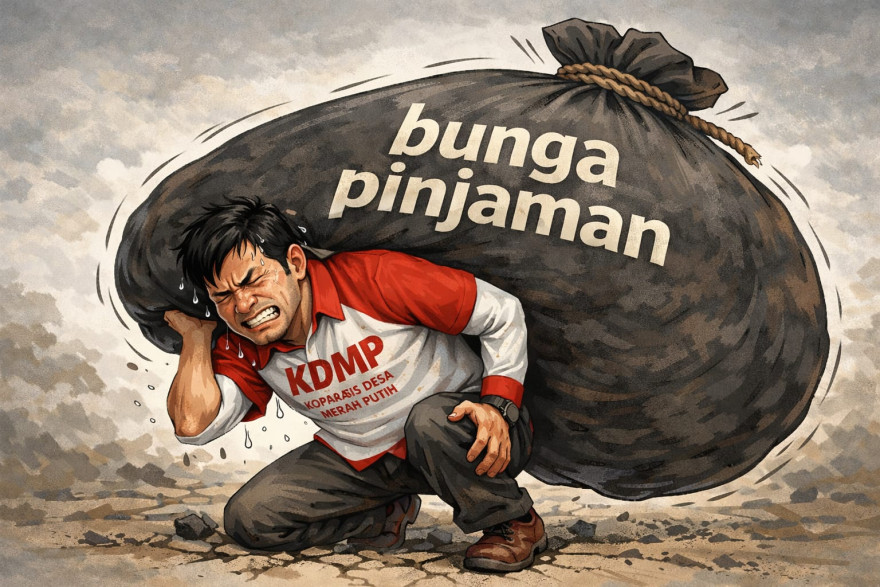
Untuk mempercepat pembangunannya, Pemerintah Pusat mengucurkan dana pinjaman melalui jaringan bank Himbara (Himpunan Bank Milik Negara) dengan plafon maksimal senilai Rp3 miliar untuk setiap KDMP. Untuk Koperasi Desa Merah Putih (KDMP), pinjaman dan bunganya tersebut nantinya akan dibayarkan melalui pemotongan Dana Desa selama maksimal 6 tahun.
Pinjaman besar bagi KDMP memang membuka peluang, tetapi juga menghadirkan resiko serius jika tidak dikelola dengan baik. KDMP dengan pinjaman Rp3 miliar dari bank Himbara berada pada posisi yang tidak boleh salah kelola agar tidak menimbulkan persoalan dan jadi beban serius di kemudian hari.
Memang benar, angsuran dan bunga pinjaman KDMP ditanggung pemerintah melalui mekanisme pemotongan Dana Desa. Namun, fakta ini tidak menghapus resiko usaha. Koperasi tetap harus menghasilkan arus kas yang sehat agar operasional tidak terganggu, tidak gagal usaha, dan koperasi tidak menjadi beban jangka panjang bagi desa. Justru sebaliknya, KDMP harus menghasilkan keuntungan untuk kesejahteraan anggota dan desanya.
Dengan jumlah pinjaman Rp3 milyar dan tingkat suku bunga sebesar 6 persen per tahun, maka bunga yang harus dibayarkan adalah Rp500 ribu/hari atau Rp15 juta/bulan atau Rp180 juta/tahun. Artinya, untuk menutup biaya bunga saja, minimal laba usaha koperasi harus lebih besar dari Rp15 juta per bulan, belum termasuk biaya gaji, listrik, transportasi, penyusutan, dan biaya lain serta risiko piutang.
Supaya gambarannya lebih riil, mari Kita coba simulasikan berapa omset yang harus didapatkan oleh KDMP agar bisa menutup biaya bunga saja. Agar adil dan realistis, perhitungan di bawah ini menggunakan margin bersih (net margin) konservatif per jenis usaha. Omzet minimal = Rp15.000.000 ÷ margin bersih. Berikut simulasinya :
- Usaha Gas (LPG). Margin penjualan gas melon sekitar Rp2000,00/tabung. Untuk bisa menutup bunga Rp15 juta/bulan, maka KDMP harus menjual sekitar 7.500 tabung/bulan. Omzet estimasi (harga rata-rata Rp20 ribu) adalah Rp150 juta/bulan. Usaha ini cocok jika desa mempunyai volume tinggi dan distribusi lancar, karena margin sangat tipis.
- Usaha Pupuk. Margin penjualan pupuk sekitar 5%. Untuk bisa menutup bunga pinjaman, maka omzet minimal yang harus dicapai adalah Rp15 juta ÷ 5% = Rp300 juta/bulan. Usaha ini cocok di desa dengan basis pertanian, namun resikonya besar jika ada tunggakan kios/petani, sehingga perlu pengendalian piutang ketat.
- Usaha Simpan Pinjam. Margin bersih efektif simpan pinjam sekitar ±2% per bulan. Outstanding pinjaman aktif minimal untuk bisa menutup beban bunga pinjaman adalah Rp15 juta ÷ 2% = Rp750 juta. Usaha ini mempunyai resiko tinggi berupa kredit macet. Harus super selektif dan sangat hati-hati dalam mengelolanya.
- Usaha Sembako. Margin rata-rata penjualan sembako sekitar 7%. Omzet minimal yang harus dicapai untuk bisa menutup bunga pinjaman adalah Rp15 juta : 7℅ = Rp215 juta/bulan. Usaha ini lebih stabil, tapi butuh manajemen stok dan cashflow yang rapi.
- Apotek Desa. Margin usaha ini sekitar 10%. Omzet minimal yang harus dicapai untuk bisa menutup bunga pinjaman adalah Rp15 juta : 10 ℅ = Rp150 juta/bulan. Usaha ini cukup menjanjikan, tetapi izin, tenaga farmasi, dan stok obat harus disiplin.
- Klinik Desa. Margin usaha ini sekitar 15%. Omzet minimal yang harus dicapai untuk bisa menutup bunga pinjaman adalah Rp15 juta : 15% = Rp100 juta/bulan. Margin bagus, namun biaya SDM dan perizinan tinggi. Juga harus bisa melayani BPJS kesehatan.
- Usaha Pergudangan / Logistik. Margin bersih sekitar 20%. Untuk bisa menutup bunga pinjaman, maka omzet minimal yang harus dicapai adalah Rp15 juta : 20℅ = Rp75 juta/bulan. Usaha ini cocok jika desa berada di jalur distribusi strategis atau sentra produksi.
Angka di atas tentu sangat menyederhanakan hitungan yang ada, karena tidak menyertakan beban biaya lain yang hatus dikeluarkan KDMP. Juga tingkat keuntungan yang diharapkan bisa dihasilkan sebagai Sisa Hasil Usaha (SHU). Jika biaya bunga saja sudah membuat KDMP kepayahan, tentu ini alarm keras yang harus diperhatikan oleh pihak terkait.
Selain soal beban bunga pinjaman, beberapa catatan penting untuk Pemerintah Desa dan pengurus agar KDMP bisa berjalan dengan baik, di antaranya adalah :
- Meski pinjaman dan bunganya ditanggung pemerintah, bukan berarti bebas risiko. Jika usaha gagal, yang rusak adalah koperasi dan kepercayaan warga.
- Jangan one-man show. Pengelolaan harus kolektif, profesional, dan transparan.
- Fokus pada arus kas, bukan sekadar aset atau bangunan.
- Pilih usaha sesuai potensi lokal, bukan ikut-ikutan.
- Mitigasi risiko sejak awal : SOP, audit internal, dan laporan rutin.
- Keterlibatan dari anggota secara aktif.
Bukan besar kecilnya pinjaman yang menentukan, melainkan kecermatan memilih usaha dan kedisiplinan mengelolanya. Jika salah langkah, koperasi yang diharapkan menjadi tulang punggung ekonomi desa justru bisa menjadi sumber masalah baru bagi desa di kemudian hari.